需求端出现两个同时打开的新出口。
第一个来自AI算力。随着机柜功耗持续攀升,英伟达GB300平台已将锂离子混合型超级电容列为机柜标配。AI训练场景下GPU负载波动最高可达180%,产生剧烈的瞬时脉冲电流,超级电容需在毫秒级平抑电压尖峰。2026年仅GB300 NVL72机架出货量就将突破5万台,直接把超级电容炭推入刚性需求通道。
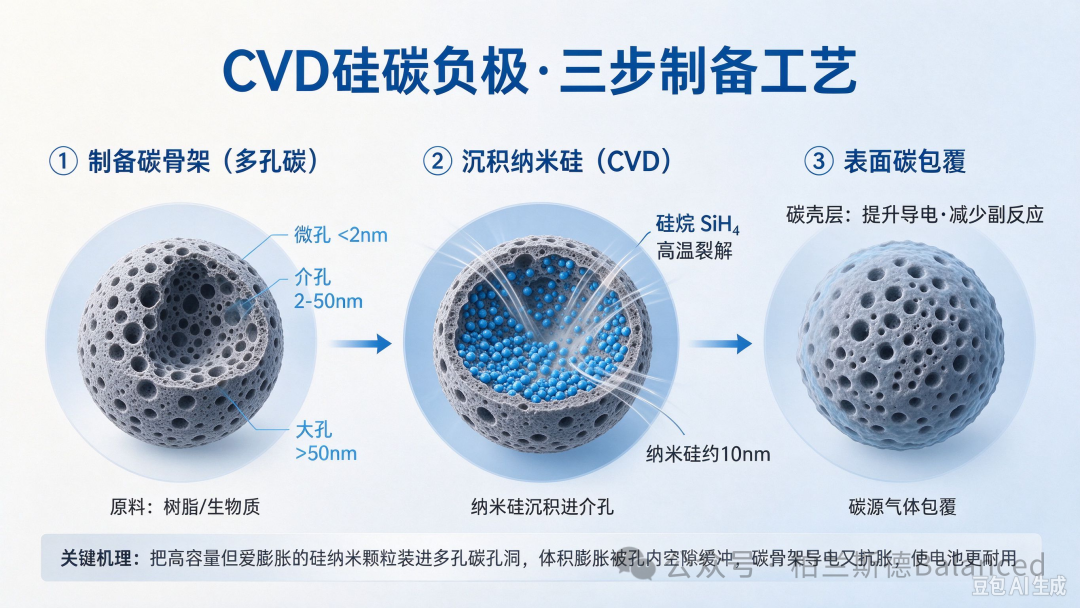
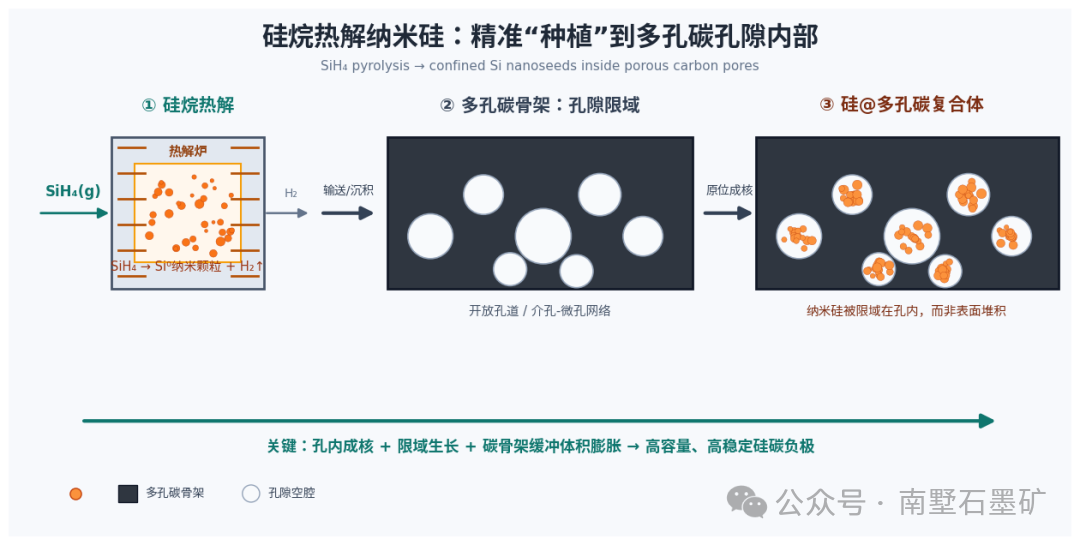
第二个来自硅碳负极。CVD气相沉积法以"多孔碳骨架+硅烷沉积"为核心设计,让硅纳米颗粒在碳孔道内原位生长,是高端硅碳负极的BOM占比最高、壁垒最深的环节。2026年上半年国内硅基负极产量约5100吨,同比增长45%,多孔碳作为核心骨架同步放量。
缺口是真实的。 2026年全球高端超级电容炭年需求预计达8000—10000吨,而全球有效高端产能仅3000—4000吨,供需缺口超过50%;其中AI服务器新增需求占全部增量的60%以上。多孔碳一侧,2026年国内需求量突破2.5万吨,名义产能超3.5万吨,但有效产能仅约1.8万吨,高端(CVD、精准控孔)产能缺口超30%。结构性矛盾清晰:高端紧缺、低端同质化过剩。
格局长期由日企主导。 日本可乐丽YP-50F/YP-80F系列占据全球高端市场60%—70%份额,产能约2000—2500吨/年,进口单价高达80万—100万元/吨,供货周期长。其壁垒在于四十年的工艺参数数据库、80%以上微孔占比与孔径分布标准差小于0.3nm的精准控孔能力,以及灰分低于0.3%的极高纯度控制。
国产替代正在从验证走向量产。 元力股份依托椰壳炭化料化学活化路线,现有1000吨/年产线满产,规划扩至2000吨,产品比容量140—160F/g,售价50万—70万元/吨,较进口低40%—50%,已通过江海股份等主流超容厂商认证。大潮炭能采用石油焦基路线,拥有国内首条自主知识产权生产线,年产量3720吨为全国最大,规划扩产至1万吨,并与烯晶碳能签订战略合作协议。此外,安徽卓旭3000吨改扩建、烟台中圭5000吨CVD多孔碳项目陆续落地。中科院山西煤化所团队研发的电容炭成本较进口同类产品降低40%,已建成十吨级中试线并推进千吨级产线建设。
一体化成为主流投资逻辑。 2026年上半年硅碳负极扩产项目中,企业普遍同步配套多孔碳产能:内蒙古天目先导一期配套1万吨多孔碳,圣泉集团规划1.5万吨多孔碳原料(2000吨产线7月投产),上海科耘建设1万吨多孔碳,陕西晶泰签约1万吨多孔碳综合项目。通过上游骨架材料自给,从根本上去解决硅碳成本高企的痛点,构建长期竞争壁垒。
标准与政策同步补齐。 2026年4月,《硅基负极材料用多孔炭》国家标准立项,上游原材料标准化时点提前到来;超级电容用活性炭已被列入工信部重点新材料首批次应用示范指导目录。
一条高端电容炭产线从建设到满产需18—24个月,下游导入验证还需6—12个月,紧缺格局短期难解。对碳材料企业而言,这轮机会的核心不是产能规模,而是能否跑通"性能达标+成本可控+批量稳定"的铁三角。谁先做到,谁就能吃到国产替代的最大红利。