硅碳负极产业化:一条被多孔碳“卡脖子”的路线
碳素观 · 技术观微
在固态电池与高能量密度电芯的叙事里,硅碳负极是被点名的赢家之一——有研判把 CVD 硅碳负极在 2030 年负极材料中的占比推到约 50%。但把视角下沉到制造现场,会发现这条路线有一条隐形的供给链软肋:上游那块"装硅的碳",比想象中难做得多。
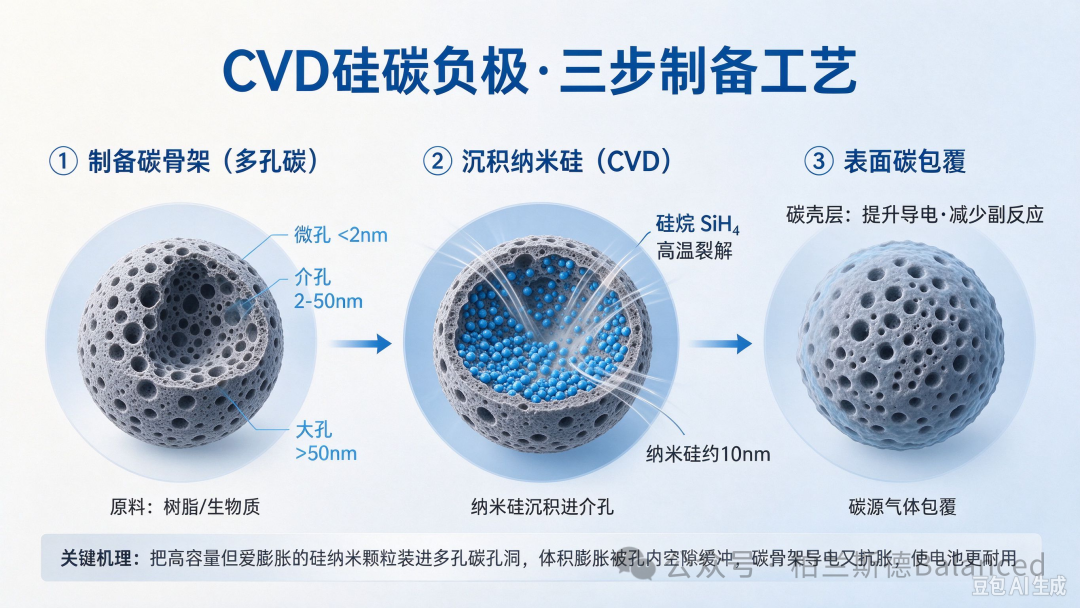
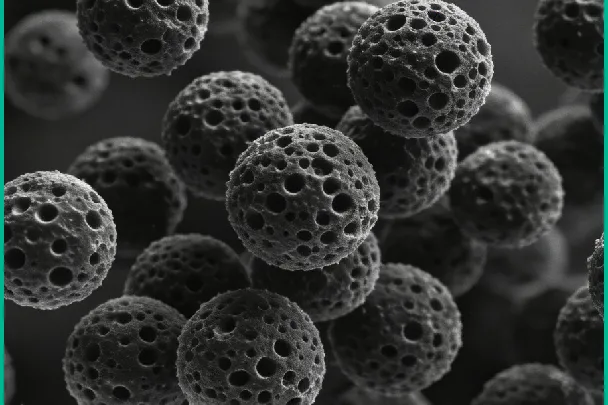
硅碳负极不是单一材料,而是两条腿走路:CVD 沉积工艺 + 多孔碳基底材料。工艺再成熟,没有合格的多孔碳,性能也落不了地。而恰恰是多孔碳这一侧,卡住了不少雄心。
一、CVD 对多孔碳的要求,是全路线里最高的
硅碳负极的主流制备分 CVD、球磨、硅氧几条路线,对多孔碳的要求天差地别。
• 球磨法对孔结构要求相对低,更看重导电性和成本;
• 硅氧路线主要把碳用作包覆层和导电网络,对孔结构要求也不高;
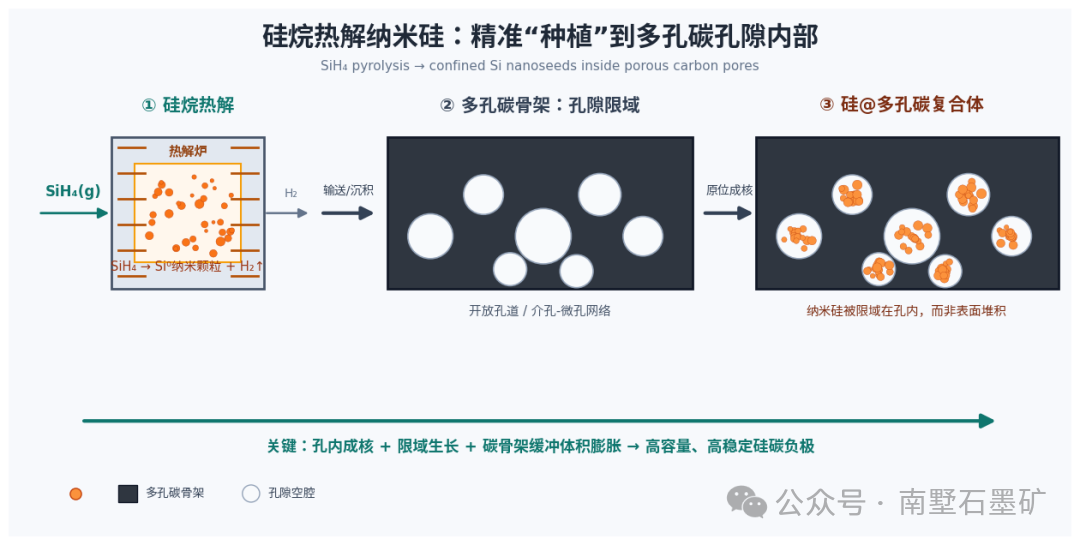
• CVD 法最苛刻:硅烷气体要顺利钻进孔道内沉积,孔径太小进不去,太大硅颗粒又易团聚长大;颗粒强度不够,还扛不住流化床里的磨损。
结果就是——高性能 CVD 硅碳的多孔碳供应商,一直屈指可数。这不是市场不愿意进,而是技术门槛和一致性门槛把人挡在了门外。
二、路线之争:性能、成本、环保的三角
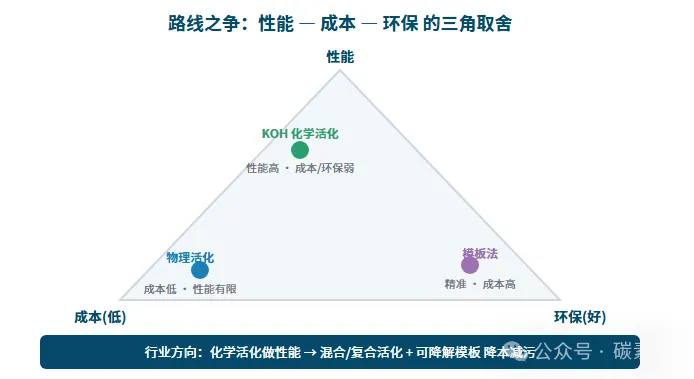
图:路线之争:性能—成本—环保三角
多孔碳怎么造?工业上三条主线,本质是"性能—成本—环保"的三角取舍。
• KOH 化学活化是当下高性能硅碳的主流。它能做出高比表面积、高微孔率的孔结构,满足高容量和长循环。代价是腐蚀性强、废水多、有安全风险。
• 物理活化(水蒸气、CO₂ 高温刻蚀)工艺简洁、环保、成本低,但微孔率和比表面积有限,更多走中低端、成本敏感型产品。
• 模板法能精准控孔,但成本高、规模化难,更多停留在前沿研发。
行业正在走的路很清晰:先用化学活化把性能做上去,再用混合活化、复合活化、可降解模板、机械化学法去降本减污。也就是说,"绿色化制备"已经从口号变成了工艺迭代的硬指标。
三、规模化要过的三道坎
实验室里做出漂亮数据,到工业吨级往往打折。多孔碳规模化至少有三道坎:
1. 均一性:活化炉温度均匀性、原料批次波动、后处理一致性,都会让产品性能漂移。从千吨级跨到万吨级,工程化问题远多于科学问题。
2. 下游深度匹配:多孔碳只是原料之一,最终性能还取决于硅沉积、碳包覆、电极制备和电解液体系的协同。多孔碳企业不参与下游开发,很难做到最优适配。
3. 构效关系的微观机制:孔结构在硅沉积和循环中的动态演变规律,仍然需要更深的研究。更先进的原位表征和更精准的理论模型,是行业继续往前走的钥匙。
四、一个被低估的供需信号
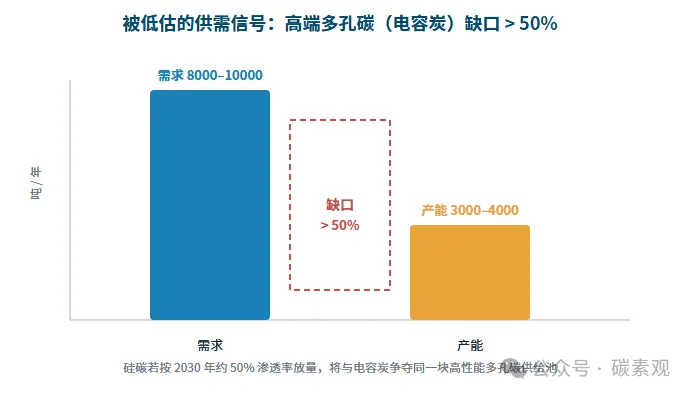
图:高端多孔碳(电容炭)供需缺口 > 50%
把镜头拉宽,多孔碳不止服务硅碳负极。在电容炭领域,椰壳、淀粉、竹基、煤基石油焦、介孔等五条原料路线并行,需求约 8000–10000 吨/年,而产能约 3000–4000 吨/年,缺口超过 50%。硅碳负极若按 2030 年约 50% 的渗透率放量,对高性能多孔碳的拉动会是同一块供给池的再分配。
换句话说,谁先把"高微孔率 + 高颗粒强度 + 批次一致"这三件事在吨级上做稳,谁就握住了硅碳负极放量窗口里最稀缺的那张票。
五、结语
硅碳负极的叙事里,硅是主角,但真正决定放量节奏的,往往是那个沉默的碳基底。从强碱活化到绿色工艺,从单一微孔到分级孔道,从经验试错到理性设计,这门"调孔的艺术"正在快速进化。对产业观察者来说,盯着硅的产能扩张之外,不妨也看看上游那几座多孔碳的炉子——它们才是这条路线真正的节拍器。
免责声明
本文基于公开资料与行业信息梳理,仅供碳材料与锂电负极领域的技术与产业交流,不构成任何投资建议或投资依据。以上资料来源于网络公开资料,由作者收集整理,发文仅为交流学习,如涉及内容、图片、版权和其他问题,请与我们联系处理!转载请注明出处「碳素观」。